ESRS revisadas: lo que la simplificación del reporting de sostenibilidad cambia realmente para la función QHSE
Menos puntos de datos obligatorios, pero más exigencia sobre los que quedan. Lo que cambia el acto delegado del 3 de julio de 2026 para la función QHSE.
La Comisión Europea adoptó el 3 de julio de 2026 el acto delegado que revisa las normas ESRS. El número de puntos de datos obligatorios disminuye en torno a un 60 %. Para una empresa industrial de tamaño medio, sin embargo, la pregunta útil ya no es cómo elaborar su informe, sino qué pueden seguir pidiéndole sus clientes.
En qué punto está el texto
El 3 de julio de 2026, la Comisión Europea adoptó dos reglamentos delegados: uno que establece las ESRS revisadas, que modifican el Reglamento Delegado (UE) 2023/2772, conocido como Set 1 de julio de 2023, y otro que establece una norma voluntaria para las empresas no sujetas a la CSRD, la Norma Voluntaria (VS), antes denominada VSME.
El texto se basa en el dictamen técnico presentado por EFRAG el 3 de diciembre de 2025, estructurado en torno a seis palancas de simplificación. La Comisión introdujo sus propios ajustes, en particular sobre la materialidad, el alcance del informe y el calendario. En efecto, puede apartarse libremente del dictamen de EFRAG, que es un organismo consultivo.
El acto delegado sigue sujeto al periodo de control del Parlamento Europeo y del Consejo, de dos meses, prorrogable. Salvo oposición, entrará en vigor cuatro meses y una semana después de su adopción, en torno al 10 de noviembre de 2026. El calendario de aplicación es el siguiente:
- Ejercicio 2026: las empresas ya sujetas disponen de tres opciones. Mantener las ESRS Set 1, aplicar anticipadamente las ESRS revisadas, o adoptar un enfoque intermedio que combine el Set 1 con determinados alivios específicos.
- Ejercicio 2027, informe publicado en 2028: las ESRS revisadas pasan a ser la única referencia aplicable.
Lo que cambia en las normas, y lo que no cambia
La arquitectura se mantiene idéntica. Doce normas: ESRS 1 y ESRS 2 transversales, E1 a E5 para medio ambiente, S1 a S4 para aspectos sociales, G1 para gobernanza. La doble materialidad sigue siendo la base del estado de sostenibilidad, y el principio de representación fiel se reafirma en ESRS 1 como finalidad del informe.
Lo que cambia es la carga y el método. Según la estimación de EFRAG, la revisión reduce en torno a un 61 % el número de puntos de datos obligatorios, y más del 70 % de los puntos de datos en total, con una reducción estimada de los costes de elaboración de informes de más del 30 % por empresa. Representaría 3.700 millones de euros de ahorro acumulado para las empresas obligadas entre 2027 y 2031. Los puntos de datos voluntarios se han retirado del cuerpo de las normas.
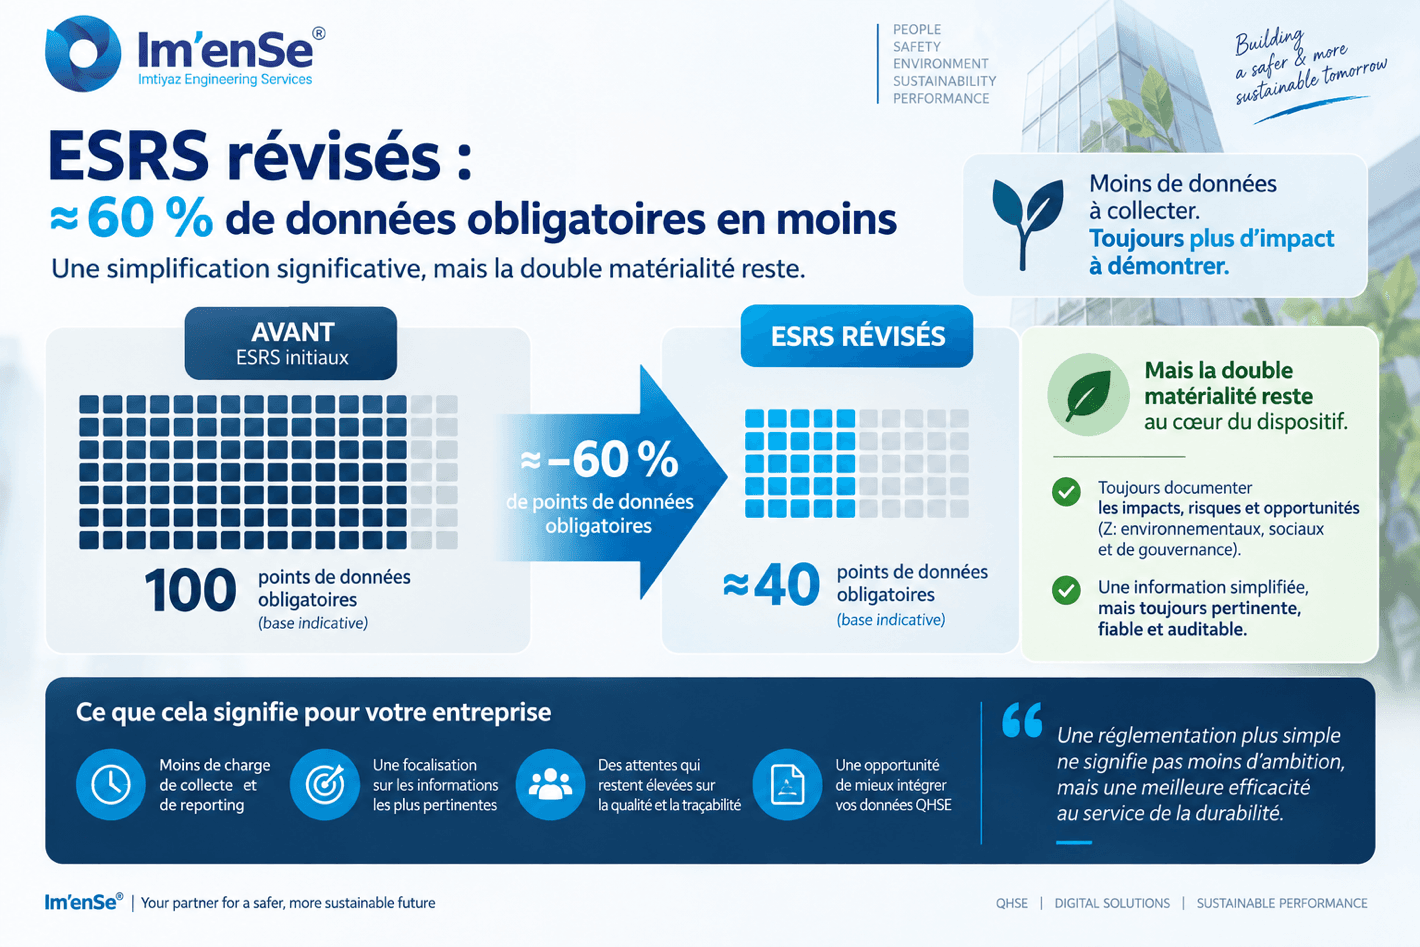
Los alivios más estructurales son los siguientes:
- El análisis de doble materialidad puede realizarse de forma descendente a partir de los asuntos, y no únicamente a partir de cada impacto, riesgo y oportunidad considerados de forma aislada.
- Se generaliza el denominado mecanismo de coste o esfuerzo desproporcionado. Permite, en las condiciones previstas, recurrir a un dato estimado u omitir una información cuya elaboración suponga una carga desproporcionada.
- La estructura obligatoria en cuatro pilares puede dejarse de lado bajo ciertas condiciones, la información de taxonomía puede incluirse en un anexo, y se hace posible un resumen ejecutivo.
- El alcance de las emisiones de gases de efecto invernadero puede basarse en los distintos enfoques reconocidos por el GHG Protocol: control financiero, control operativo o participación en el capital.
- Los motivos de omisión se amplían a la sensibilidad comercial, la propiedad intelectual y el know-how.
Esta reducción no cuenta con consenso. El análisis de costes y beneficios publicado por EFRAG documenta también las reservas expresadas por una parte de los usuarios de la información, inversores e instituciones financieras, sobre la pérdida de comparabilidad entre empresas que conlleva la supresión de puntos de datos obligatorios.
La pregunta previa: ¿sigue estando sujeta su empresa?
Este es el punto que muchos artículos tratan en último lugar, cuando en realidad condiciona todo lo demás. La Directiva (UE) 2026/470, conocida como Omnibus I, publicada en el Diario Oficial de la Unión Europea el 26 de febrero de 2026 y en vigor desde el 18 de marzo de 2026, elevó los umbrales de sujeción a la CSRD.
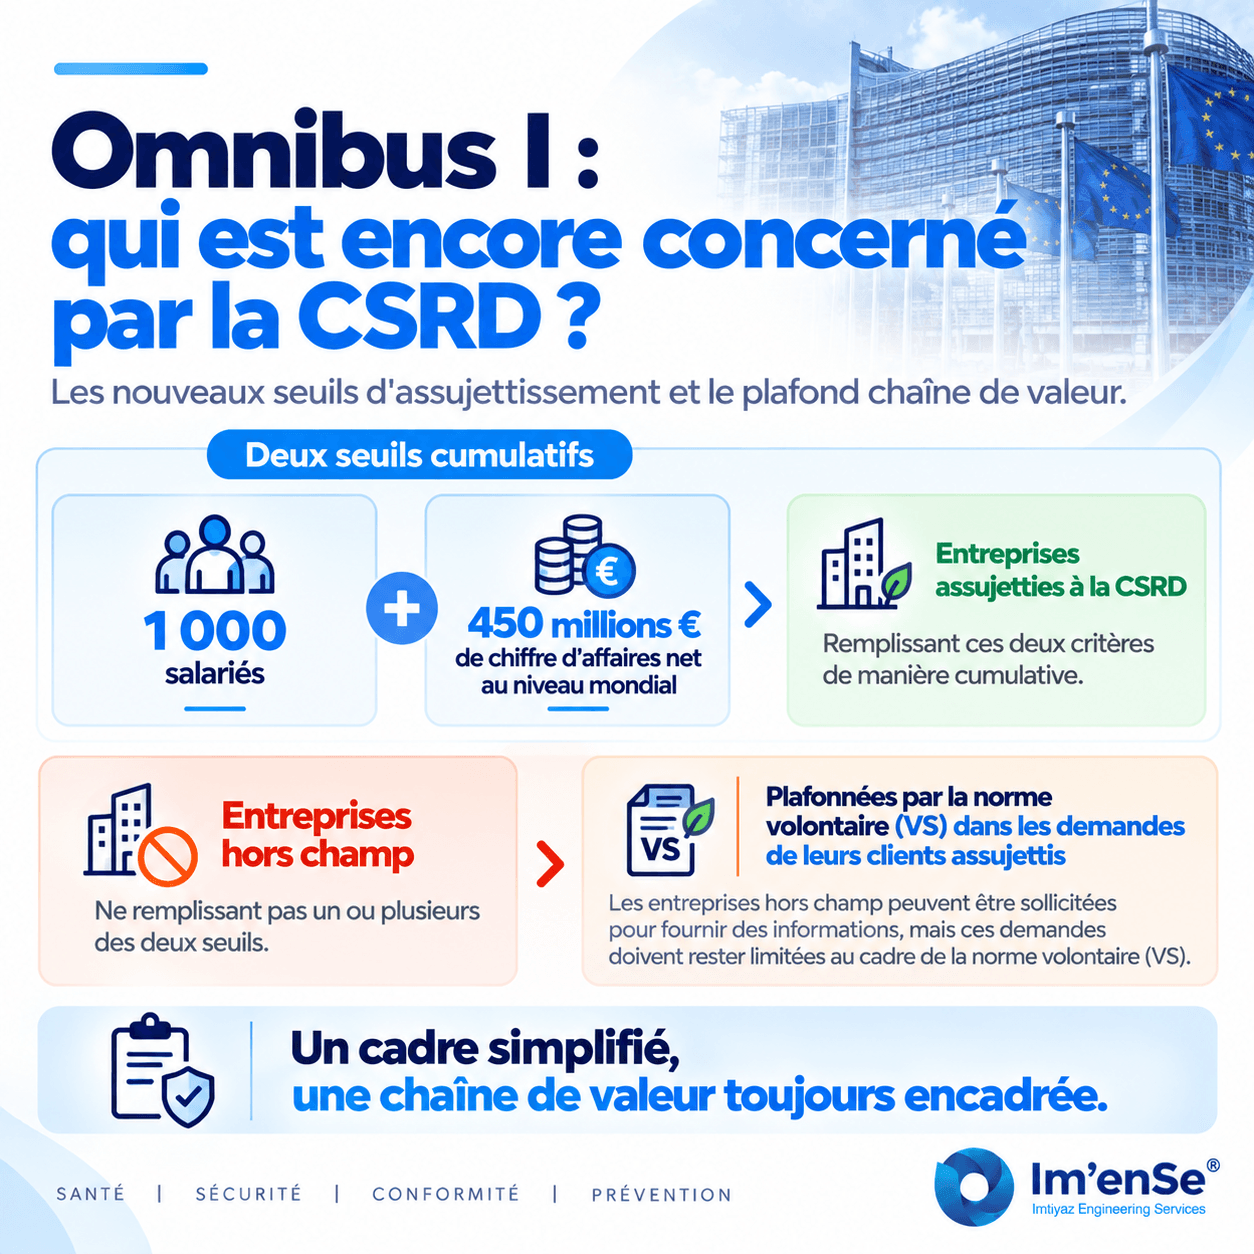
El ámbito obligatorio queda ahora limitado a las empresas que superan a la vez 1.000 empleados y 450 millones de euros de volumen de negocio neto. Estas dos condiciones son acumulativas.
Para la mayor parte del tejido industrial belga y luxemburgués, empresas de construcción, energía, fabricación, transporte y logística, esto supone quedar fuera del ámbito obligatorio. Un responsable QHSE que hubiera iniciado la recopilación de datos ESG en 2024 o 2025 ante una fecha límite de la CSRD debe comprobar primero si su empresa sigue superando ambos umbrales. La respuesta determina después si el resto de este artículo le afecta como empresa obligada o como proveedor.
El tope a la cadena de valor, la disposición más útil para un subcontratista industrial
Quedar fuera del ámbito de la CSRD no significa dejar de recibir solicitudes. Los grandes contratantes siguen estando sujetos y deben facilitar información sobre su cadena de valor. La práctica instaurada desde 2024 consiste en trasladar estas exigencias a los proveedores, en forma de cuestionarios ESG de longitud variable, a veces propios de cada cliente.
El artículo 29d de la Directiva Contable, introducido por Omnibus I, establece un tope a la cadena de valor. Una empresa sujeta a la CSRD no puede exigir a un socio comercial de 1.000 empleados o menos más información de sostenibilidad que la prevista por la norma voluntaria destinada a las empresas no sujetas, antes denominada VSME y renombrada VS con la adopción del acto delegado del 3 de julio de 2026.
Caben dos lecturas, y conviene quedarse con la correcta. Este tope no exime al proveedor de responder. Limita lo que se le puede pedir. Dicho de otro modo, un contratante conserva el derecho a solicitar datos ESG a un subcontratista de 1.000 empleados o menos, pero ya no puede imponerle un cuestionario propio sin límite de contenido para sus fines de información CSRD.
Consecuencia práctica para una empresa de menos de mil empleados que trabaja para grandes cuentas industriales: estructurar una sola vez sus datos conforme a la norma voluntaria cuesta menos que responder indefinidamente a cuestionarios heterogéneos de clientes, y proporciona un argumento contractual cuando una solicitud supera el tope.
Lo que afecta directamente al responsable QHSE
La norma ESRS S1 cubre la plantilla propia de la empresa: condiciones de trabajo, salud y seguridad, igualdad de trato, formación, diálogo social. Según el análisis de EFRAG sobre los primeros informes de sostenibilidad publicados en 2025, aparece en prácticamente todos ellos. Dicho de otro modo, cuando una empresa concluye que un asunto social es material, casi siempre es el servicio de prevención quien aporta los datos.
La revisión alivia esta norma en varios puntos:
- El desglose geográfico de la plantilla se refiere ahora a los diez países donde la empresa tiene más personal, en lugar de cada país que represente al menos el 10 % de la plantilla total.
- El número de días perdidos imputables a fallecimientos deja de evaluarse, por razones metodológicas. Los días perdidos por accidentes y problemas de salud siguen estimándose en días naturales.
- En cuanto a los incidentes relativos a derechos humanos y discriminación, solo deben reportarse los casos fundamentados y verificados, lo que excluye las alegaciones no investigadas.
- Numerosos puntos de datos se han suprimido por su proximidad con información ya presentada en ESRS 2, o se han trasladado a una guía voluntaria.
Hay un punto que merece destacarse, porque a menudo se pierde en el debate sobre la simplificación. Los indicadores de salud y seguridad que subsisten forman parte de un estado de sostenibilidad sujeto a verificación. La tasa de accidentes registrables, el número de fallecimientos, los días perdidos y la tasa de cobertura del sistema de gestión ya no son cifras internas destinadas al comité de dirección. Son datos publicados y verificados.
Esto traslada el problema hacia la trazabilidad. La pregunta que plantea un auditor no es cuál es su tasa de frecuencia, sino cómo se ha construido esa cifra, a partir de qué declaraciones, con qué reglas de recuento, y cómo demuestra que el registro de eventos es completo. Un indicador consolidado a partir de hojas de cálculo alimentadas manualmente por varios centros es difícil de defender en este marco.
Qué hacer ahora
- Comprobar si la empresa sigue superando los dos umbrales acumulativos de 1.000 empleados y 450 millones de euros de volumen de negocio neto.
- Si ha quedado fuera del ámbito obligatorio, inventariar los cuestionarios ESG recibidos de clientes en los últimos doce meses e identificar los que superan el tope de la cadena de valor.
- Estructurar de una vez por todas la base de datos de sostenibilidad conforme a la norma voluntaria, en lugar de responder caso por caso.
- Si sigue sujeta, decidir la opción de información para el ejercicio 2026 entre Set 1, las ESRS revisadas y el enfoque intermedio.
- Cartografiar los puntos de datos de salud y seguridad que siguen siendo obligatorios y documentar su forma de elaboración, fuente, regla de recuento y alcance, de cara a la verificación.
- Mejorar la fiabilidad del registro de eventos en origen, ya que es la integridad de la recogida de datos sobre el terreno lo que condiciona la defendibilidad del indicador publicado.
Fuentes
- Reglamento Delegado C(2026) 5010 de 3 de julio de 2026 por el que se revisan las ESRS, que modifica el Reglamento Delegado (UE) 2023/2772
- Directiva (UE) 2026/470, conocida como Omnibus I, publicada en el DOUE el 26 de febrero de 2026
- EFRAG · dictamen técnico de 3 de diciembre de 2025 y análisis de costes y beneficios asociado
- Comisión Europea · comunicado de 3 de julio de 2026 sobre la adopción de las normas revisadas de información de sostenibilidad
- Norma Voluntaria (VS), antes VSME, adoptada por acto delegado el 3 de julio de 2026
- Directiva (UE) 2022/2464, conocida como CSRD, y Directiva Contable 2013/34/UE, artículos 19 bis, 29 bis y 29 d