ESRS révisés : ce que la simplification du reporting de durabilité change réellement pour la fonction QHSE
Moins de points de données obligatoires, mais plus d'exigence sur ceux qui restent. Ce que l'acte délégué du 3 juillet 2026 change pour la fonction QHSE.
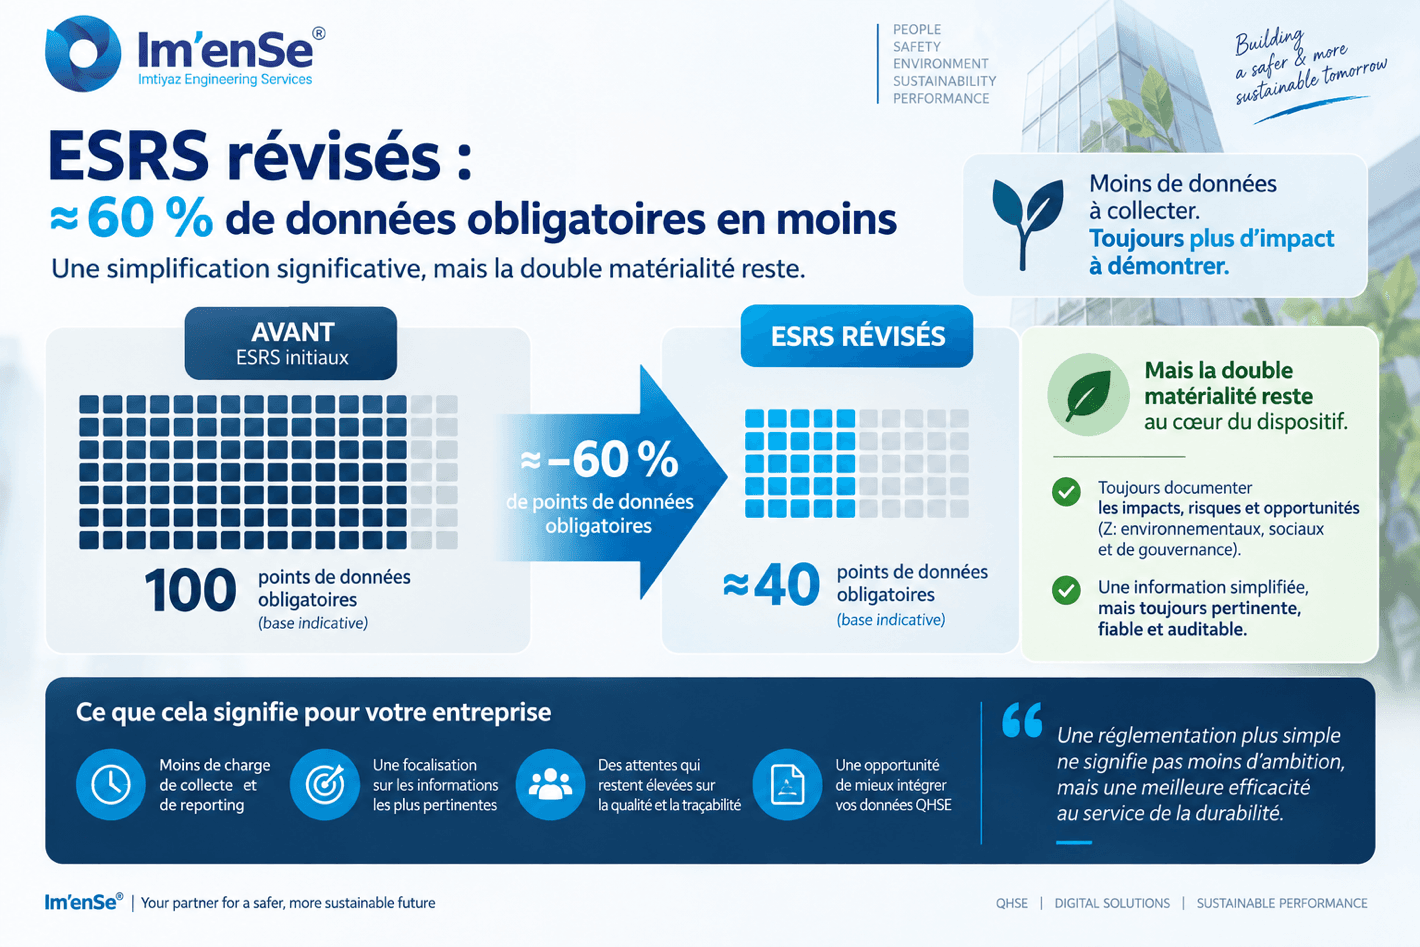
La Commission européenne a adopté le 3 juillet 2026 l'acte délégué qui révise les normes ESRS. Le nombre de points de données obligatoires baisse d'environ 60 %. Pour une entreprise industrielle de taille moyenne, la question utile n'est pourtant plus de savoir comment produire son rapport, mais de savoir ce que ses clients peuvent encore lui demander.
Où en est le texte
Le 3 juillet 2026, la Commission européenne a adopté deux règlements délégués : l'un établissant les ESRS révisés, qui modifient le règlement délégué (UE) 2023/2772 dit Set 1 de juillet 2023, l'autre établissant une norme volontaire destinée aux entreprises non soumises à la CSRD, la norme volontaire (VS), issue de ce qui était désigné VSME.
Le texte s'appuie sur l'avis technique remis par l'EFRAG le 3 décembre 2025, construit autour de six leviers de simplification. La Commission y a apporté ses propres ajustements, notamment sur la matérialité, le périmètre de reporting et le calendrier. Elle est en effet libre de s'écarter de l'avis de l'EFRAG, qui est un organisme consultatif.
L'acte délégué reste soumis à la période d'examen du Parlement européen et du Conseil, de deux mois renouvelable. Sauf opposition, son entrée en vigueur est fixée à quatre mois et une semaine après son adoption, soit aux alentours du 10 novembre 2026. Le calendrier d'application est le suivant :
- Exercice 2026 : les entreprises déjà assujetties disposent de trois options. Conserver les ESRS Set 1, appliquer par anticipation les ESRS révisés, ou retenir une approche intermédiaire combinant le Set 1 avec certains allègements ciblés.
- Exercice 2027, rapport publié en 2028 : les ESRS révisés deviennent la seule référence applicable.
Ce qui change dans les normes, et ce qui ne change pas
L'architecture reste identique. Douze normes : ESRS 1 et ESRS 2 transversales, E1 à E5 pour l'environnement, S1 à S4 pour le social, G1 pour la gouvernance. La double matérialité demeure le socle de l'état de durabilité, et le principe de fidélité de la représentation est réaffirmé dans ESRS 1 comme finalité du rapport.
Ce qui change tient à la charge et à la méthode. Selon le chiffrage de l'EFRAG, la révision réduit d'environ 61 % le nombre de points de données obligatoires, et plus de 70 % des points de données au total, pour une baisse de coûts de reporting estimée à plus de 30 % par entreprise. Elle représenterait 3,7 milliards d'euros d'économies cumulées pour les entreprises préparatrices entre 2027 et 2031. Les points de données volontaires ont été retirés du corps des normes.
Les assouplissements les plus structurants sont les suivants :
- L'analyse de double matérialité peut être menée selon une logique descendante à partir des enjeux, et pas uniquement à partir de chaque impact, risque et opportunité pris isolément.
- Le mécanisme dit de coût ou effort excessif est généralisé. Il permet, dans les conditions prévues, de recourir à une donnée estimée ou d'omettre une information dont la production représenterait une charge disproportionnée.
- La structure obligatoire en quatre piliers peut être écartée sous conditions, les informations taxonomie peuvent être placées en annexe, et un résumé exécutif devient possible.
- Le périmètre des émissions de gaz à effet de serre peut s'appuyer sur les différentes approches reconnues par le GHG Protocol : contrôle financier, contrôle opérationnel ou part au capital.
- Les motifs d'omission sont élargis à la sensibilité commerciale, à la propriété intellectuelle et au savoir-faire.
Cette réduction ne fait pas consensus. L'analyse coûts-bénéfices publiée par l'EFRAG documente également les réserves exprimées par une partie des utilisateurs de l'information, investisseurs et institutions financières, sur la perte de comparabilité entre entreprises que la suppression de points de données obligatoires entraîne.
La question préalable : êtes-vous encore assujetti ?
C'est le point que beaucoup d'articles traitent en dernier alors qu'il conditionne tout le reste. La directive (UE) 2026/470, dite Omnibus I, publiée au Journal officiel de l'Union européenne le 26 février 2026 et entrée en vigueur le 18 mars 2026, a relevé les seuils d'assujettissement à la CSRD.
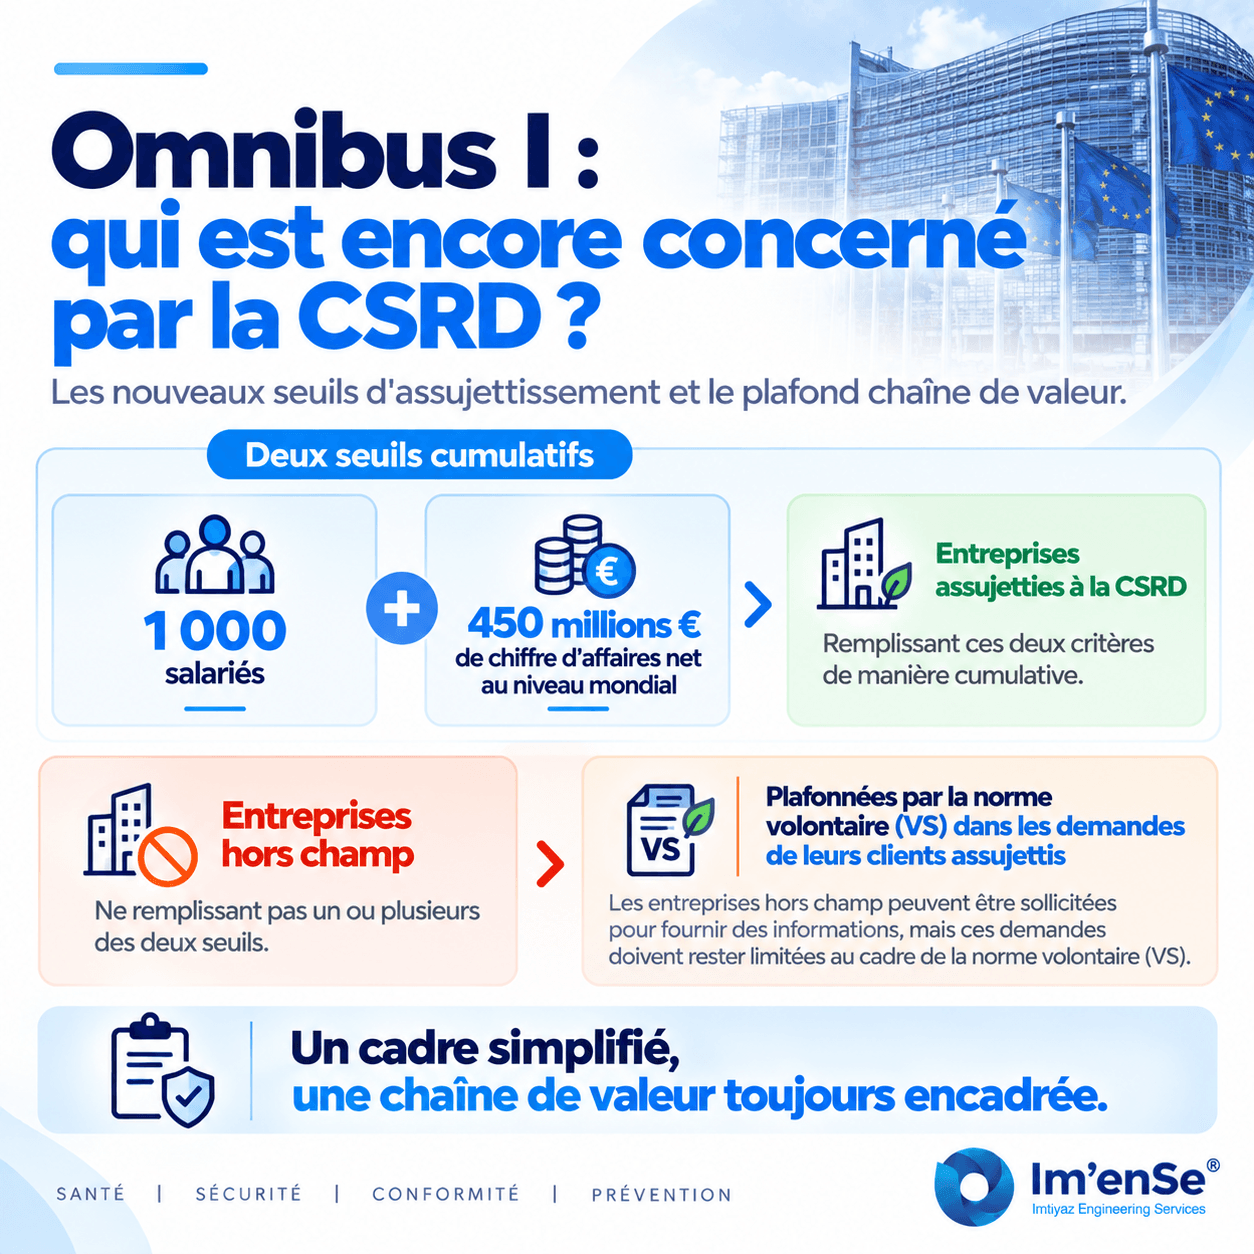
Le champ obligatoire est désormais limité aux entreprises qui dépassent à la fois 1 000 salariés et 450 millions d'euros de chiffre d'affaires net. Ces deux conditions sont cumulatives.
Pour l'essentiel du tissu industriel belge et luxembourgeois, entreprises de construction, d'énergie, de fabrication, de transport et de logistique, cela signifie une sortie du périmètre obligatoire. Un responsable QHSE qui avait engagé la collecte de données ESG en 2024 ou 2025 en prévision d'une échéance CSRD doit d'abord vérifier si son entreprise franchit encore les deux seuils. La réponse détermine ensuite si l'article qui suit le concerne comme préparateur ou comme fournisseur.
Le plafonnement de la chaîne de valeur, la disposition la plus utile pour un sous-traitant industriel
Sortir du champ de la CSRD ne signifie pas ne plus recevoir de demandes. Les grands donneurs d'ordre restent assujettis et doivent renseigner des informations qui portent sur leur chaîne de valeur. La pratique installée depuis 2024 consiste à répercuter ces exigences sur les fournisseurs, sous forme de questionnaires ESG de longueur variable, parfois propres à chaque client.
L'article 29d de la directive comptable, introduit par Omnibus I, instaure un plafond de chaîne de valeur. Une entreprise soumise à la CSRD ne peut pas exiger d'un partenaire commercial de 1 000 salariés ou moins davantage d'informations de durabilité que ce que prévoit la norme volontaire destinée aux entreprises non assujetties, désignée VSME puis renommée VS lors de l'adoption de l'acte délégué du 3 juillet 2026.
Deux lectures sont possibles et il faut retenir la bonne. Ce plafond ne dispense pas le fournisseur de répondre. Il borne ce qu'on peut lui demander. Autrement dit, un donneur d'ordre conserve le droit de réclamer des données ESG à un sous-traitant de 1 000 salariés ou moins, mais il ne peut plus lui imposer un questionnaire maison sans limite de contenu, pour ses besoins de reporting CSRD.
Conséquence pratique pour une entreprise de moins de mille salariés qui travaille pour de grands comptes industriels : structurer une fois ses données selon la norme volontaire coûte moins cher que répondre indéfiniment à des questionnaires clients hétérogènes, et donne un point d'appui contractuel lorsqu'une demande dépasse le plafond.
Ce qui concerne directement le responsable QHSE
La norme ESRS S1 couvre les effectifs propres de l'entreprise : conditions de travail, santé et sécurité, égalité de traitement, formation, dialogue social. Selon l'analyse de l'EFRAG sur les premiers rapports de durabilité publiés en 2025, elle figure dans la quasi-totalité d'entre eux. Autrement dit, quand une entreprise conclut à la matérialité d'un enjeu social, c'est presque toujours le service prévention qui fournit les données.
La révision allège cette norme sur plusieurs points :
- La ventilation géographique des effectifs porte sur les dix pays où l'entreprise compte le plus de personnel, au lieu de chaque pays représentant au moins 10 % de l'effectif total.
- Le nombre de jours perdus imputables aux décès n'est plus à évaluer, pour des raisons méthodologiques. Les jours perdus liés aux accidents et aux problèmes de santé restent à estimer en jours calendrier.
- Sur les incidents relatifs aux droits humains et à la discrimination, seuls les cas étayés et vérifiés doivent être reportés, ce qui exclut les allégations non instruites.
- De nombreux points de données ont été supprimés en raison de leur proximité avec des informations déjà présentées au titre d'ESRS 2, ou transférés vers un guide volontaire.
Un point mérite d'être souligné, parce qu'il est souvent perdu dans le débat sur la simplification. Les indicateurs de santé et sécurité qui subsistent font partie d'un état de durabilité soumis à assurance. Le taux d'accidents enregistrables, le nombre de décès, les jours perdus et le taux de couverture du système de management ne sont plus des chiffres internes destinés au comité de direction. Ce sont des données publiées et vérifiées.
Cela déplace le problème vers la traçabilité. La question qu'un auditeur pose n'est pas quel est votre taux de fréquence, mais comment ce chiffre a été construit, à partir de quelles déclarations, avec quelles règles de comptage, et comment vous démontrez que la remontée des événements est complète. Un indicateur consolidé à partir de tableurs alimentés manuellement par plusieurs sites est difficile à défendre dans ce cadre.
Ce qu'il faut faire maintenant
- Vérifier si l'entreprise franchit encore les deux seuils cumulatifs de 1 000 salariés et 450 millions d'euros de chiffre d'affaires net.
- Si elle est sortie du champ obligatoire, recenser les questionnaires ESG reçus des clients au cours des douze derniers mois et identifier ceux qui dépassent le plafond de chaîne de valeur.
- Structurer une fois pour toutes le socle de données de durabilité selon la norme volontaire, plutôt que de répondre au cas par cas.
- Si elle reste assujettie, arbitrer l'option de reporting pour l'exercice 2026 entre Set 1, ESRS révisés et approche intermédiaire.
- Cartographier les points de données santé et sécurité qui restent obligatoires et documenter leur mode de construction, source, règle de comptage, périmètre, en vue de l'assurance.
- Fiabiliser la remontée des événements à la source, puisque c'est la complétude de la collecte terrain qui conditionne la défendabilité de l'indicateur publié.
Sources
- Règlement délégué C(2026) 5010 du 3 juillet 2026 révisant les ESRS, modifiant le règlement délégué (UE) 2023/2772
- Directive (UE) 2026/470 dite Omnibus I, publiée au JOUE le 26 février 2026
- EFRAG · avis technique du 3 décembre 2025 et analyse coûts-bénéfices associée
- Commission européenne · communiqué du 3 juillet 2026 sur l'adoption des normes révisées de reporting de durabilité
- Norme volontaire (VS), anciennement VSME, adoptée par acte délégué le 3 juillet 2026
- Directive (UE) 2022/2464 dite CSRD et directive comptable 2013/34/UE, articles 19 bis, 29 bis et 29 d