Herziene ESRS: wat de vereenvoudiging van de duurzaamheidsrapportage echt verandert voor de QHSE-functie
Minder verplichte datapunten, maar meer vereisten voor wat overblijft. Wat de gedelegeerde handeling van 3 juli 2026 verandert voor de QHSE-functie.
De Europese Commissie heeft op 3 juli 2026 de gedelegeerde handeling aangenomen die de ESRS-normen herziet. Het aantal verplichte datapunten daalt met ongeveer 60%. Voor een middelgrote industriële onderneming is de relevante vraag echter niet langer hoe ze haar rapport moet opstellen, maar wat haar klanten haar nog mogen vragen.
Waar de tekst staat
Op 3 juli 2026 heeft de Europese Commissie twee gedelegeerde verordeningen aangenomen: één die de herziene ESRS vaststelt, die Gedelegeerde Verordening (EU) 2023/2772, de zogenaamde Set 1 van juli 2023, wijzigt, en één die een vrijwillige standaard vaststelt voor ondernemingen die niet onder de CSRD vallen, de Vrijwillige Standaard (VS), voorheen aangeduid als VSME.
De tekst bouwt voort op het technisch advies dat EFRAG op 3 december 2025 heeft uitgebracht, opgebouwd rond zes vereenvoudigingshefbomen. De Commissie heeft daar eigen aanpassingen in aangebracht, met name op het vlak van materialiteit, de reikwijdte van de rapportage en het tijdschema. Zij kan immers vrij afwijken van het advies van EFRAG, een adviesorgaan.
De gedelegeerde handeling blijft onderworpen aan de controleperiode van het Europees Parlement en de Raad, van twee maanden, verlengbaar. Behoudens bezwaar treedt ze in werking vier maanden en een week na de aanneming ervan, rond 10 november 2026. Het toepassingsschema is als volgt:
- Boekjaar 2026: ondernemingen die al onder de regeling vallen, hebben drie opties. De ESRS Set 1 behouden, de herziene ESRS vervroegd toepassen, of een tussentijdse aanpak hanteren die Set 1 combineert met bepaalde gerichte verlichtingen.
- Boekjaar 2027, verslag gepubliceerd in 2028: de herziene ESRS worden het enige toepasselijke referentiekader.
Wat er in de normen verandert, en wat niet
De architectuur blijft ongewijzigd. Twaalf normen: ESRS 1 en ESRS 2 overkoepelend, E1 tot E5 voor milieu, S1 tot S4 voor sociale aspecten, G1 voor governance. Dubbele materialiteit blijft de basis van de duurzaamheidsverklaring, en het beginsel van getrouwe weergave wordt in ESRS 1 herbevestigd als doel van het verslag.
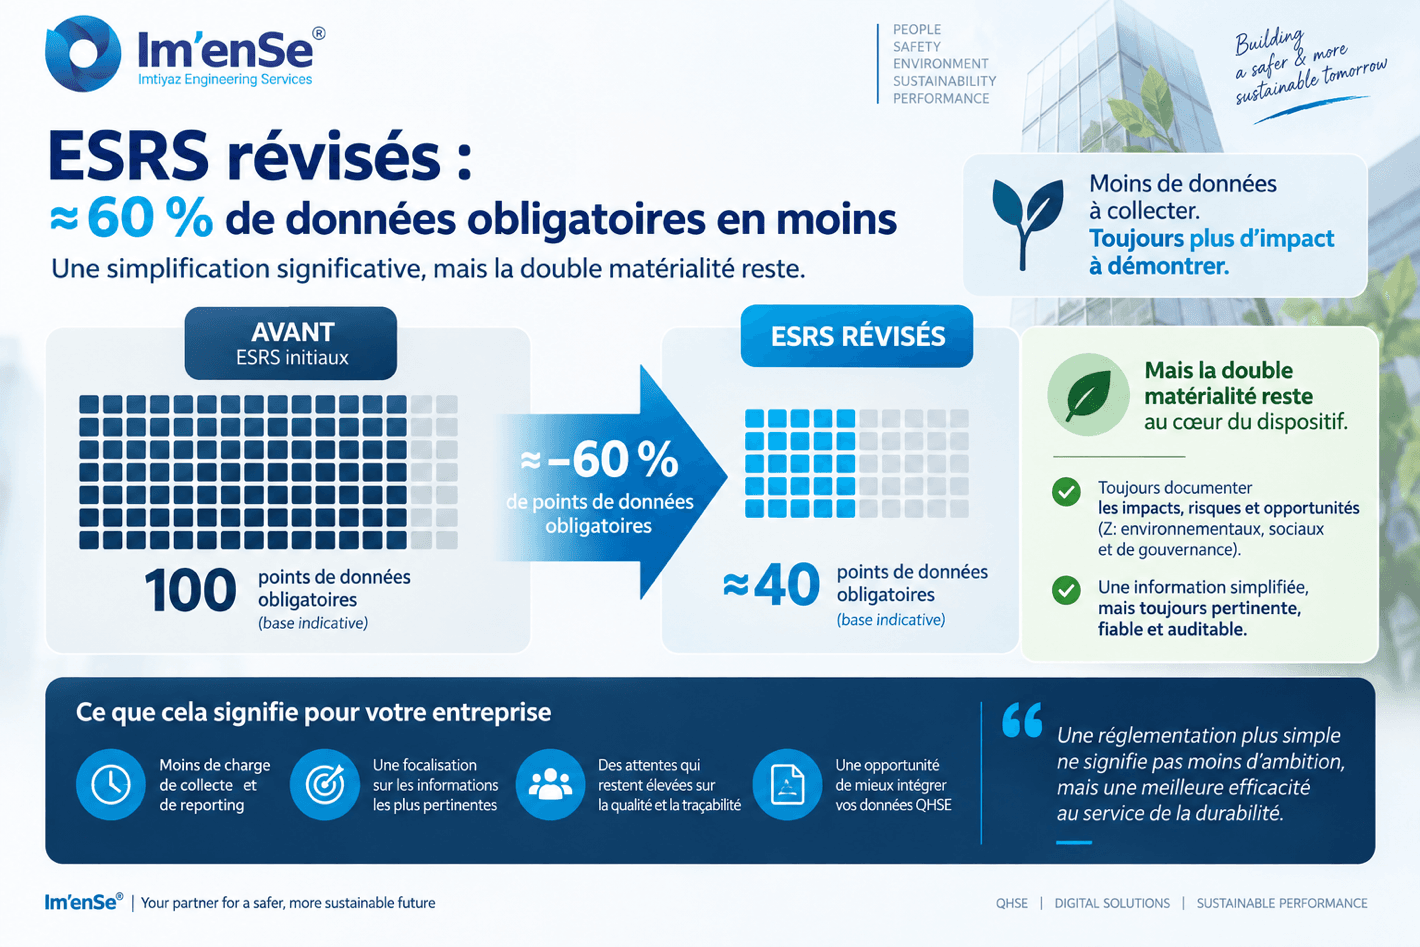
Wat verandert, betreft de last en de methode. Volgens de raming van EFRAG vermindert de herziening het aantal verplichte datapunten met ongeveer 61%, en meer dan 70% van alle datapunten, voor een geschatte vermindering van de rapportagekosten van meer dan 30% per onderneming. Dit zou neerkomen op 3,7 miljard euro aan cumulatieve besparingen voor opstellende ondernemingen tussen 2027 en 2031. Vrijwillige datapunten zijn uit de kern van de normen verwijderd.
De meest structurele verlichtingen zijn de volgende:
- De analyse van dubbele materialiteit kan top-down worden uitgevoerd vanuit de duurzaamheidskwesties, en niet alleen vanuit elke afzonderlijke impact, risico en kans.
- Het zogenaamde mechanisme van onredelijke kosten of inspanningen wordt veralgemeend. Het maakt het, onder de gestelde voorwaarden, mogelijk om een geraamd gegeven te gebruiken of informatie weg te laten waarvan de productie een onevenredige last zou vormen.
- De verplichte structuur in vier pijlers kan onder voorwaarden worden losgelaten, taxonomie-informatie kan in een bijlage worden geplaatst, en een samenvatting voor het management wordt mogelijk.
- De reikwijdte van de broeikasgasemissies kan steunen op de verschillende benaderingen die het GHG Protocol erkent: financiële controle, operationele controle of aandeel in het kapitaal.
- De gronden voor weglating worden uitgebreid tot commerciële gevoeligheid, intellectuele eigendom en knowhow.
Over deze vermindering bestaat geen consensus. De door EFRAG gepubliceerde kosten-batenanalyse documenteert ook de voorbehouden die een deel van de gebruikers van de informatie, beleggers en financiële instellingen, hebben geuit over het verlies aan vergelijkbaarheid tussen ondernemingen dat het schrappen van verplichte datapunten met zich meebrengt.
De voorafgaande vraag: valt u nog onder de regeling?
Dit is het punt dat veel artikelen als laatste behandelen, terwijl het al de rest bepaalt. Richtlijn (EU) 2026/470, bekend als Omnibus I, bekendgemaakt in het Publicatieblad van de Europese Unie op 26 februari 2026 en in werking getreden op 18 maart 2026, heeft de toepassingsdrempels voor de CSRD verhoogd.
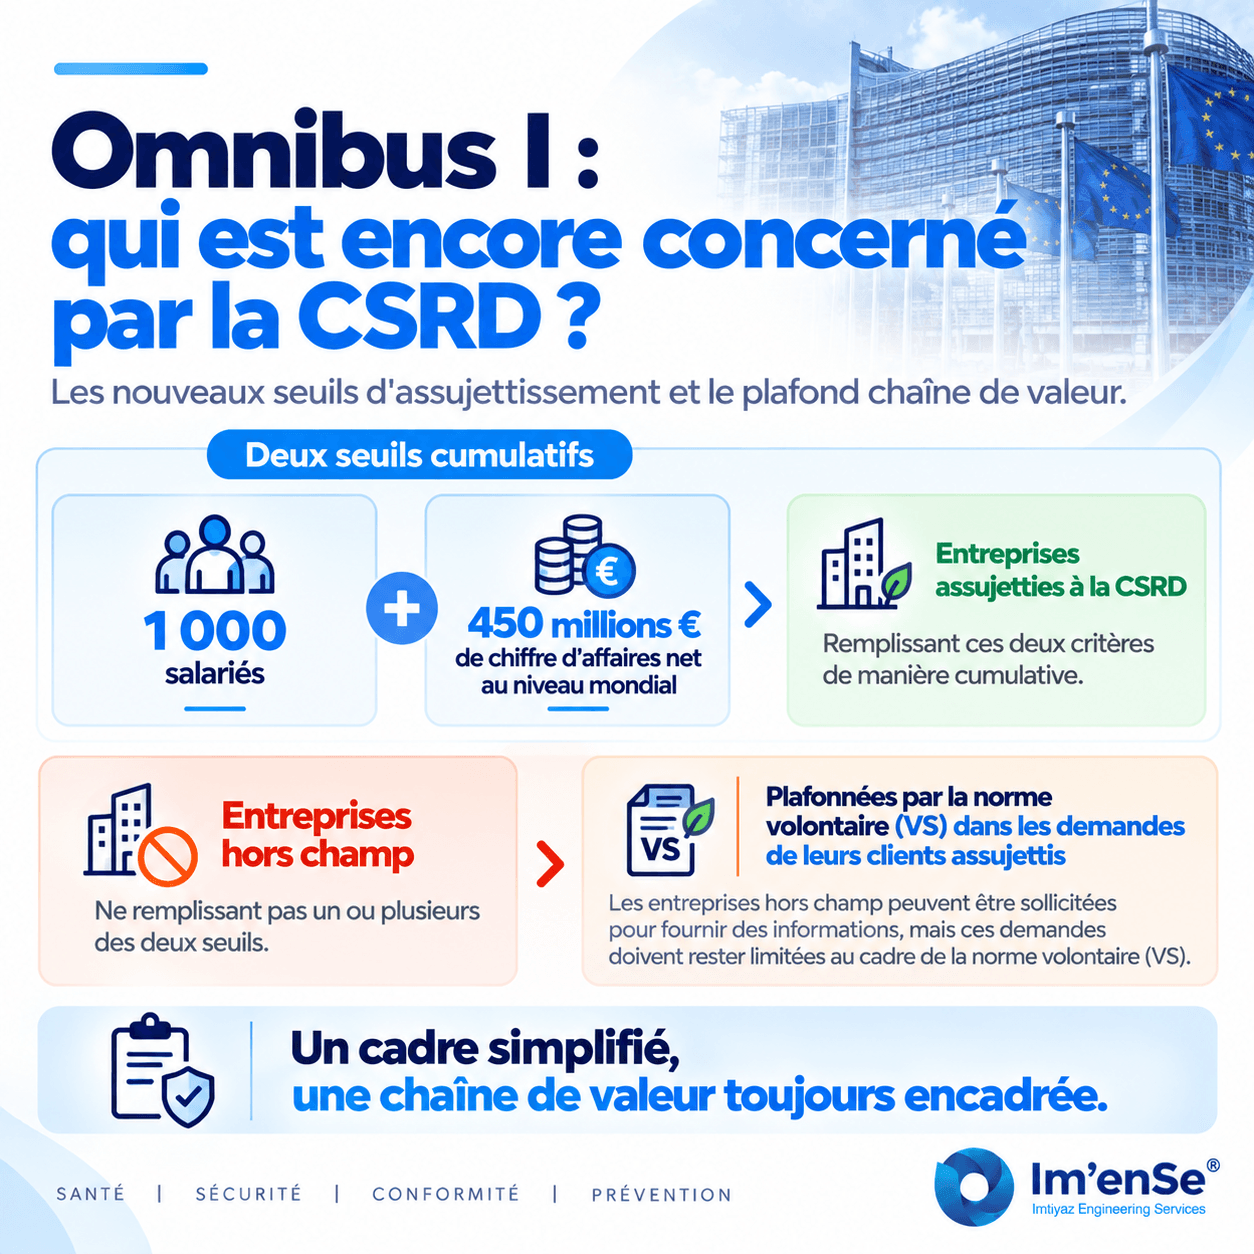
Het verplichte toepassingsgebied is nu beperkt tot ondernemingen die zowel 1 000 werknemers als 450 miljoen euro netto-omzet overschrijden. Deze twee voorwaarden zijn cumulatief.
Voor het grootste deel van het Belgische en Luxemburgse industriële weefsel, bouw-, energie-, productie-, transport- en logistiekbedrijven, betekent dit een uitval uit het verplichte toepassingsgebied. Een QHSE-verantwoordelijke die in 2024 of 2025 was begonnen met het verzamelen van ESG-gegevens met het oog op een CSRD-deadline, moet eerst nagaan of zijn onderneming beide drempels nog overschrijdt. Het antwoord bepaalt vervolgens of de rest van dit artikel hem aangaat als opsteller of als leverancier.
De plafonnering van de waardeketen, de nuttigste bepaling voor een industriële onderaannemer
Buiten het toepassingsgebied van de CSRD vallen, betekent niet dat er geen verzoeken meer binnenkomen. Grote opdrachtgevers blijven onder de regeling vallen en moeten informatie verstrekken over hun waardeketen. De praktijk die sinds 2024 is ingeburgerd, bestaat erin deze eisen door te schuiven naar leveranciers, in de vorm van ESG-vragenlijsten van wisselende lengte, soms specifiek per klant.
Artikel 29d van de Boekhoudrichtlijn, ingevoerd door Omnibus I, stelt een plafond voor de waardeketen in. Een onderneming die onder de CSRD valt, mag van een handelspartner met 1 000 werknemers of minder niet meer duurzaamheidsinformatie eisen dan wat de vrijwillige standaard voor niet onder de regeling vallende ondernemingen voorziet, voorheen aangeduid als VSME en hernoemd tot VS bij de aanneming van de gedelegeerde handeling van 3 juli 2026.
Twee lezingen zijn mogelijk en het is belangrijk de juiste aan te houden. Dit plafond ontslaat de leverancier niet van antwoorden. Het begrenst wat hem gevraagd mag worden. Met andere woorden, een opdrachtgever behoudt het recht om ESG-gegevens op te vragen bij een onderaannemer met 1 000 werknemers of minder, maar mag hem voor zijn CSRD-rapportagedoeleinden niet langer een eigen vragenlijst zonder inhoudelijke grens opleggen.
Praktisch gevolg voor een onderneming met minder dan duizend werknemers die voor grote industriële klanten werkt: haar gegevens eenmalig structureren volgens de vrijwillige standaard kost minder dan eindeloos antwoorden op uiteenlopende klantvragenlijsten, en geeft een contractueel steunpunt wanneer een verzoek het plafond overschrijdt.
Wat de QHSE-verantwoordelijke rechtstreeks aangaat
De norm ESRS S1 heeft betrekking op het eigen personeelsbestand van de onderneming: arbeidsomstandigheden, gezondheid en veiligheid, gelijke behandeling, opleiding, sociale dialoog. Volgens de analyse van EFRAG over de eerste in 2025 gepubliceerde duurzaamheidsverslagen komt deze norm in vrijwel al die verslagen voor. Met andere woorden, wanneer een onderneming concludeert dat een sociale kwestie materieel is, is het bijna altijd de preventiedienst die de gegevens aanlevert.
De herziening verlicht deze norm op verschillende punten:
- De geografische uitsplitsing van het personeelsbestand heeft nu betrekking op de tien landen waar de onderneming het meeste personeel telt, in plaats van elk land dat ten minste 10% van het totale personeelsbestand vertegenwoordigt.
- Het aantal verloren dagen als gevolg van overlijdens hoeft om methodologische redenen niet meer te worden beoordeeld. Verloren dagen door ongevallen en gezondheidsproblemen moeten nog steeds in kalenderdagen worden geraamd.
- Voor incidenten met betrekking tot mensenrechten en discriminatie moeten alleen onderbouwde en geverifieerde gevallen worden gerapporteerd, wat niet-onderzochte beschuldigingen uitsluit.
- Tal van datapunten zijn geschrapt omdat ze te veel overlappen met informatie die al onder ESRS 2 wordt vermeld, of overgeheveld naar een vrijwillige leidraad.
Eén punt verdient het om te worden benadrukt, omdat het vaak verloren gaat in het debat over vereenvoudiging. De gezondheids- en veiligheidsindicatoren die overblijven, maken deel uit van een duurzaamheidsverklaring die onderworpen is aan assurance. Het percentage registreerbare ongevallen, het aantal overlijdens, de verloren dagen en de dekkingsgraad van het managementsysteem zijn niet langer interne cijfers voor het directiecomité. Het zijn gepubliceerde en geverifieerde gegevens.
Dit verlegt het probleem naar traceerbaarheid. De vraag die een auditor stelt, is niet wat uw frequentiegraad is, maar hoe dat cijfer is opgebouwd, op basis van welke meldingen, met welke telregels, en hoe u aantoont dat de melding van gebeurtenissen volledig is. Een indicator die is samengesteld uit handmatig door meerdere sites bijgehouden spreadsheets, is in dit kader moeilijk te verdedigen.
Wat nu te doen staat
- Nagaan of de onderneming nog beide cumulatieve drempels van 1 000 werknemers en 450 miljoen euro netto-omzet overschrijdt.
- Als ze buiten het verplichte toepassingsgebied is gevallen, de ESG-vragenlijsten inventariseren die de afgelopen twaalf maanden van klanten zijn ontvangen, en diegene identificeren die het plafond van de waardeketen overschrijden.
- De basis van duurzaamheidsgegevens eens en voor altijd structureren volgens de vrijwillige standaard, in plaats van per geval te antwoorden.
- Als ze onder de regeling blijft vallen, de rapportageoptie voor boekjaar 2026 bepalen tussen Set 1, de herziene ESRS en de tussentijdse aanpak.
- De gezondheids- en veiligheidsdatapunten in kaart brengen die verplicht blijven, en hun opbouw, bron, telregel en reikwijdte documenteren met het oog op assurance.
- De melding van gebeurtenissen aan de bron betrouwbaarder maken, aangezien de volledigheid van de gegevensverzameling op het terrein bepaalt hoe verdedigbaar de gepubliceerde indicator is.
Bronnen
- Gedelegeerde Verordening C(2026) 5010 van 3 juli 2026 tot herziening van de ESRS, tot wijziging van Gedelegeerde Verordening (EU) 2023/2772
- Richtlijn (EU) 2026/470, bekend als Omnibus I, bekendgemaakt in het PBEU op 26 februari 2026
- EFRAG · technisch advies van 3 december 2025 en de bijbehorende kosten-batenanalyse
- Europese Commissie · mededeling van 3 juli 2026 over de aanneming van de herziene normen voor duurzaamheidsrapportage
- Vrijwillige Standaard (VS), voorheen VSME, aangenomen bij gedelegeerde handeling op 3 juli 2026
- Richtlijn (EU) 2022/2464, bekend als CSRD, en Boekhoudrichtlijn 2013/34/EU, artikelen 19 bis, 29 bis en 29 d